
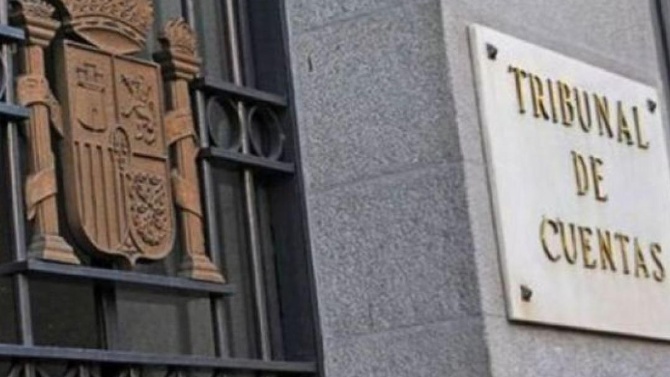

El Tribunal de Cuentas ha examinado la gestión económica y financiera del programa Team España y la ejecución de los fondos del Plan de Recuperación, Transformación y Resiliencia (PRTR) por el Consejo Superior de Deportes (CSD) entre 2021 y 2024.
Conviene recordar que José Manuel Rodríguez Uribes fue nombrado presidente del CSD en diciembre de 2023. Le precedió Víctor Francos, que fue nombrado en junio del mismo año, y a este le antecedió José Manuel Franco, nombrado en marzo de 2021.
En su informe, aprobado el 27 de julio de 2026, concluye que la planificación del organismo fue insuficiente y que sus procedimientos de gestión y control presentan debilidades relevantes. Conviene recordar que la tramitación de la aprobación de la nueva Ley del Deporte, de diciembre de 2022, fue utilizada por el Gobierno para obtener los fondos europeos.
La fiscalización abarca dos ámbitos distintos. Team España canaliza ayudas destinadas, entre otros fines, a impulsar el rendimiento de los deportistas españoles en los Juegos Olímpicos. Los fondos del PRTR gestionados por el CSD financian actuaciones relacionadas con la digitalización del sector deportivo, la transición ecológica de instalaciones y la actividad física como instrumento de cohesión social, inclusión e igualdad.
Un programa en marcha antes de figurar en el plan de subvenciones
Una de las críticas principales se refiere a la falta de planificación formal. Según el Tribunal, el CSD no implantó durante el periodo fiscalizado el plan de actuación necesario para ejercer el control de eficacia. Además, Team España no figuraba en el Plan Estratégico de Subvenciones 2021-2023 ni en su actualización de 2022, pese a que la primera convocatoria del programa se lanzó ese año. Apareció en la actualización de 2023, pero con un objetivo específico que el Tribunal considera inadecuado y un único indicador asociado al número de medallas en competiciones internacionales.
El informe observa problemas semejantes en algunas líneas de subvenciones vinculadas al PRTR, incorporadas a los planes en los ejercicios en que se convocaron, lo que, a juicio del Tribunal, redujo la visión estratégica del conjunto de ayudas. También recoge observaciones de la Intervención Delegada sobre objetivos poco específicos, difíciles de medir y sin un plazo definido para alcanzarlos. En contratación, consta publicado el plan anual de 2023, aunque sin los contratos relativos al PRTR; no constan publicados los de 2022 y 2024.
Ayudas a deportistas: criterios imprecisos y dificultades para seguir el gasto
En la gestión de Team España, el Tribunal aprecia criterios insuficientemente definidos para clasificar a los deportistas y valorar las solicitudes. Según el resumen, ello dejó amplios márgenes de discrecionalidad, a los que se sumó una motivación insuficiente de las puntuaciones asignadas. La fiscalización también señala problemas en la justificación: acreditación incompleta de pagos a deportistas, gastos de viaje, alojamiento y manutención sin desglose individualizado, y gastos de personal de federaciones presentados de forma agregada.
El examen encontró 487 justificantes de gastos por 596.052 euros realizados fuera del plazo establecido y 206 pagos igualmente fuera de plazo, estos últimos con una demora media de 52 días. El Tribunal observó, además, numerosas anotaciones en el sistema de gestión en las que la fecha de pago precedía a la de facturación. Estos datos describen incidencias de plazo y registro; el resumen no los presenta, por sí solos, como una cuantificación de fondos indebidamente percibidos.
La capacidad de comprobar si un mismo gasto había sido financiado por distintas líneas de ayuda quedó limitada, según el informe, porque el sistema no reflejaba el número de factura del proveedor. En su valoración global, el Tribunal afirma asimismo que no se logró mejorar significativamente el rendimiento olímpico ni paralímpico de 2024 respecto de años anteriores.
Fondos europeos: cambios en los objetivos y controles insuficientes
En cuanto al PRTR, el Tribunal destaca las modificaciones de los hitos y objetivos del componente 26, dedicado al deporte, entre ellas supresiones, fusiones y ampliaciones de plazos. Considera que esos cambios reflejan deficiencias en la planificación inicial y que los mecanismos de seguimiento, aunque detectaron riesgos, no fueron lo bastante sólidos para asegurar el cumplimiento de los compromisos en los términos originalmente previstos.
La fiscalización identifica también carencias en los controles preventivos: evaluaciones insuficientes de los riesgos de fraude, corrupción y conflictos de intereses; falta de actualización de matrices de riesgo; y declaraciones de ausencia de conflicto de intereses inexistentes o insuficientes en una parte importante de los expedientes examinados.
Para descartar una posible doble financiación, el CSD no acudió sistemáticamente a la Base de Datos Nacional de Subvenciones ni analizó algunos casos en los que los beneficiarios habían declarado haber recibido o solicitado otras ayudas. El informe habla de insuficiencia de comprobaciones, no de que haya acreditado con ello casos concretos de doble financiación.
En el examen de una muestra de gastos financiados con estos fondos, el Tribunal detectó deficiencias de justificación por 344.043 euros, distribuidas entre ayudas a deportistas, personal y servicios profesionales, desplazamientos, compras y suministros, y otros conceptos. También indica que, en una subvención directa de 12 millones de euros, no se justificó suficientemente la imposibilidad de acudir a un procedimiento de concurrencia competitiva.
Observaciones sobre la contratación
De los 27 expedientes de contratación examinados, 13 se tramitaron por urgencia. El Tribunal recuerda que este procedimiento no debe utilizarse de forma generalizada o automática por el mero hecho de que un contrato ejecute fondos del PRTR. En 19 contratos, los criterios sujetos a juicio de valor incluían umbrales mínimos que podían excluir a licitadores sin que la valoración se hubiera encomendado a un comité de expertos u organismo técnico especializado. También en 19 contratos se formularon criterios o subcriterios que el informe califica de excesivamente genéricos e imprecisos.
El informe añade que, en 13 contratos, los informes de valoración introdujeron subcriterios que no figuraban en los pliegos y que, por tanto, los licitadores no pudieron conocer antes de presentar sus ofertas. En un lote, se otorgó un punto más que el máximo previsto en el pliego, circunstancia que, según el Tribunal, resultó determinante para la adjudicación.
Un sistema informático sin expediente único
Otro foco de la fiscalización es SIGEPRE, el sistema utilizado para gestionar las subvenciones del CSD. El Tribunal señala deficiencias de control interno, trazabilidad, integridad de la información y seguridad. Según el informe, la herramienta no proporciona un expediente electrónico completo y único. El informe menciona igualmente la ausencia de determinados nombramientos formales, auditorías y certificaciones de seguridad exigibles al sistema.
El Tribunal constata, además, que recomendaciones anteriores sobre la gestión y la planificación de subvenciones no habían registrado avances. En materia de transparencia, señala que, a febrero de 2026, prácticamente toda la información examinada en la página web del CSD estaba publicada en PDF y no era reutilizable.
Medir resultados, la principal tarea pendiente
La ausencia de instrumentos para valorar resultados atraviesa las conclusiones del informe. El Tribunal indica que faltaban indicadores claros y evaluaciones formales sobre actuaciones ya concluidas con financiación del PRTR.
En materia de igualdad, recoge que el 60 % de los deportistas que recibieron ayudas de Team España Élite para los Juegos Olímpicos de 2024 fueron hombres y el 40 % mujeres; para Team España Estratégico, no disponía de información desglosada por género. También identifica acciones financiadas con el PRTR dirigidas a promover la participación femenina, pero señala que no constaba un análisis de su impacto.
Como respuesta, el Tribunal recomienda al CSD aprobar un plan de actuación, identificar con claridad todas sus líneas de ayudas en los planes de subvenciones, reforzar SIGEPRE y revisar los criterios de concesión y adjudicación para reducir la discrecionalidad. También le pide delimitar mejor los gastos subvencionables, intensificar los controles y establecer indicadores que permitan medir la eficacia, la eficiencia y el impacto de sus programas.




Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.145