


La jueza ve indicios de delito de cohecho en David Aganzo en contra del criterio del Fiscal
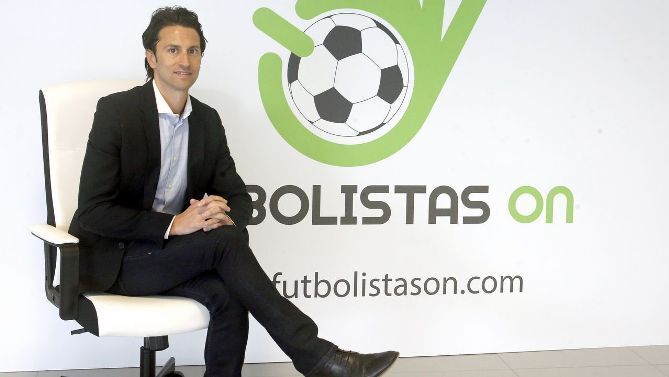
La magistrada Marta Alba Tenza, de la Sección de Instrucción del Tribunal de Instancia de Elche, plaza número 3, ha acordado que la causa sobre la presunta obtención ilícita de información fiscal del sindicato Futbolistas ON continúe por los trámites del procedimiento ante el Tribunal del Jurado.
La decisión alcanza a diez investigados, incluido el presidente de AFE, David Aganzo, y al funcionario de la Agencia Tributaria que habría facilitado el documento.
El juzgado ha señalado para el 9 de diciembre de 2026, a las 10.30 horas, la comparecencia destinada a concretar la imputación, solicitar el sobreseimiento o proponer nuevas diligencias de investigación.
El auto, fechado el 16 de noviembre de 2026 y firmado electrónicamente el día 18, al que ha tenido acceso IUSPORT, considera que existen indicios racionales de delitos de cohecho activo, cohecho pasivo y revelación de secretos.
Se trata de una valoración provisional de la investigación: la resolución no declara culpabilidades ni acuerda por sí misma la apertura del juicio oral.
Además, señala expresamente que no es firme y que cabe interponer recurso de reforma en el plazo de tres días desde su notificación.
Cuatro accesos a los datos fiscales y un documento sobre operaciones con terceros
El núcleo de la investigación es la obtención del modelo 347 correspondiente al ejercicio 2018 de Futbolistas ON, un documento que recoge los datos de las operaciones de la entidad con terceros.
Según el relato indiciario del auto, el funcionario destinado en la Administración de la Agencia Estatal de Administración Tributaria en Elche, realizó el 7 de marzo de 2019, a las 08.47 horas, cuatro accesos no autorizados a los datos tributarios del sindicato. En uno de esos accesos habría descargado una copia del documento, pese a que sus funciones no incluían actuaciones relacionadas con ese contribuyente.
La magistrada sitúa el origen de la supuesta gestión en A.C.Z., que trabajaba en la asesoría jurídica de AFE. De acuerdo con la resolución, los otros investigados habrían contactado con el funcionario para conseguir información tributaria de Futbolistas ON a cambio de dinero.
El auto sostiene, siempre en el plano de los indicios, que G. A. entregó posteriormente el modelo tributario a alguna de las otras tres personas con las que había mantenido contacto y que recibió 3.000 euros a cambio del documento. La resolución no concreta el día de esa entrega.
La supuesta financiación y el recorrido de la información
La resolución atribuye la aportación del dinero a los representantes del sindicato.
Según la valoración judicial, los seis conocerían que las cantidades entregadas se destinaban a obtener información tributaria de Futbolistas ON para utilizarla posteriormente contra el sindicato.
El relato judicial describe también la posterior circulación del documento.
La información habría trascendido, además, ese ámbito. El auto recoge que una fotografía del modelo 347 fue publicada en prensa y que los datos fiscales llegaron a un número de personas que no ha podido determinarse.
Los indicios que destaca la magistrada
Para sustentar su decisión, la instructora menciona, en primer lugar, los informes de la Agencia Tributaria. Según resume el auto, estos documentan los cuatro accesos realizados por el funcionario el 7 de marzo de 2019, tres de ellos a los datos sobre operaciones con terceros correspondientes al modelo 347 de 2018, y señalan que no estaban autorizados ni respondían a su trabajo.
La jueza valora asimismo las declaraciones de dos investigados a quienes atribuye manifestaciones sobre el pago de 3.000 euros, las aportaciones de miembros de la junta y trabajadores de AFE y la finalidad de perjudicar a Futbolistas ON.
Discrepancia de la Fiscalía y de la Abogacía del Estado
Uno de los aspectos relevantes de la resolución es que la magistrada acuerda seguir el procedimiento del Tribunal del Jurado pese a que el Ministerio Fiscal había defendido la continuidad de la causa por el procedimiento abreviado, al considerar que los hechos podían ser constitutivos de un delito de revelación de secretos.
Por su parte, la Abogacía del Estado, en representación de la Agencia Tributaria, también había planteado que no se continuara por el delito de cohecho, aunque reconocía la existencia de datos que podían apuntar a su comisión.
La magistrada, sin embargo, aprecia indicios racionales de cohecho pasivo respecto del funcionario de Hacienda, de cohecho activo en relación con los otros nueve investigados y de revelación de secretos respecto de todos ellos.
Considera, además, que ambos delitos están conectados, puesto que el presunto pago al funcionario habría tenido precisamente como finalidad obtener información tributaria reservada. Por ello, entiende que deben investigarse y, en su caso, enjuiciarse conjuntamente para evitar posibles resoluciones contradictorias.
Una tramitación conjunta para evitar resoluciones contradictorias
La instructora fundamenta el cambio de procedimiento en que los delitos de cohecho están atribuidos al Tribunal del Jurado. Considera, además, que la revelación de secretos está conectada con el supuesto soborno: el ofrecimiento y el pago al funcionario habrían tenido precisamente como finalidad conseguir el documento con los datos reservados de Futbolistas ON.
Por ello, entiende que separar la tramitación podría dar lugar a sentencias contradictorias y acuerda mantener todos los hechos en un mismo procedimiento.
La causa procede de unas diligencias iniciadas en Madrid en 2019 a raíz de un oficio policial de la unidad especializada en delincuencia económica y fiscal. Tras la inhibición a favor de Elche, se incorporaron también diligencias de investigación penal de la Fiscalía Provincial de Valencia.
El siguiente hito señalado es la comparecencia de diciembre, a la que los diez investigados deberán acudir asistidos por sus abogados. Allí podrán concretarse las imputaciones, plantearse solicitudes de archivo o pedirse nuevas actuaciones. La decisión conocida cambia el cauce procesal de la investigación, pero no equivale a una condena ni resuelve definitivamente las responsabilidades de los investigados.
AFE recurrirá
IUSPORT ha contactado con fuentes próximas a AFE y nos han manifestado que esta causa se ha dilatado en exceso (arrancó en 2019), que carece de sustento y que van a recurrir este auto.


Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.115