
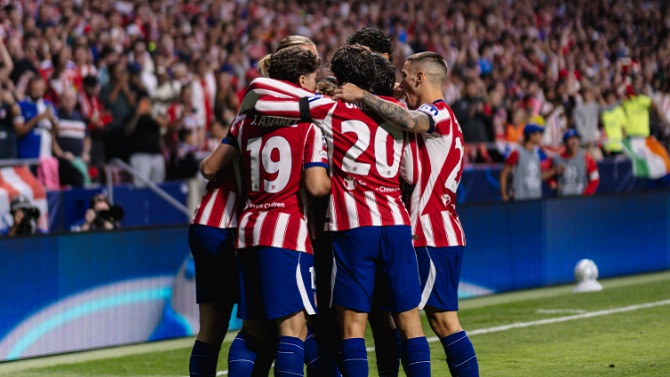
 F: Atlético de Madrid

La Sala de lo Contencioso-Administrativo del Tribunal Supremo, en su Sentencia 1032/2026, de 22 de septiembre, ha vuelto a pronunciarse sobre una de las cuestiones más delicadas del derecho tributario sancionador: la imposibilidad de que el órgano jurisdiccional confirme una regularización tributaria utilizando un título jurídico distinto del empleado por la Administración en el acto de liquidación. El caso, que tiene como protagonista al Club Atlético de Madrid, S.A.D., enfrenta dos potestades administrativas que, aunque próximas en su formulación legal, responden a presupuestos y exigencias distintas: la potestad de calificación del artículo 13 de la Ley General Tributaria y la declaración de simulación del artículo 16 del mismo texto legal. El Tribunal Supremo, con ponencia de Francisco José Navarro Sanchís, casa y anula la Sentencia de la Audiencia Nacional y estima el recurso contencioso-administrativo, anulando la liquidación y la sanción impuestas por la Agencia Estatal de Administración Tributaria.
El interés casacional del asunto residía en determinar si, cuando el acuerdo de liquidación fundamenta la regularización en el ejercicio de la potestad de calificación prevista en el artículo 13 de la Ley General Tributaria, puede el órgano jurisdiccional confirmar esa regularización mediante la figura de la simulación, o si, por el contrario, debe atenerse al título jurídico empleado por la Administración, conforme a lo dispuesto en el artículo 16.2, que exige que la simulación sea declarada en el correspondiente acto de liquidación. La respuesta del Tribunal Supremo es inequívoca: el juez no puede introducir en el debate procesal una causa nueva que la Administración no invocó, ni siquiera para salvar la legalidad del acto sometido a su fiscalización.
Los hechos enjuiciados son sustancialmente idénticos a los de otros recursos de casación promovidos por la misma entidad deportiva y resueltos por el Tribunal Supremo en sus Sentencias de 20 de mayo y 23 de septiembre de 2024. El Club Atlético de Madrid satisfizo determinadas cantidades a agentes o representantes de jugadores de fútbol como consecuencia del fichaje, traspaso, rescisión o modificación de los contratos de los futbolistas. La Inspección consideró que, aunque las retribuciones se pagaban formalmente por el club a los agentes, en realidad el club pagaba los servicios al agente por cuenta del jugador, dado que el agente prestaba un servicio al futbolista conforme al Reglamento de Agentes de Jugadores de la FIFA. Por ello, las cantidades satisfechas debían considerarse retribuciones monetarias de los futbolistas como rendimientos del trabajo, no sometidas a retención a cuenta del Impuesto sobre la Renta de los no Residentes.
La Administración fundamentó la regularización en la potestad de calificación del artículo 13 de la Ley General Tributaria, que le permite calificar jurídicamente los negocios, actos o hechos con trascendencia tributaria, pero sin que esa calificación pueda alterar la naturaleza del negocio realizado. En otras palabras, la Administración sostuvo que, calificando el pago a los agentes como retribución al jugador, procedía exigir al club las retenciones no practicadas. Sin embargo, el Tribunal Económico-Administrativo Central, al revisar la liquidación, introdujo en su resolución una referencia a la simulación que la Administración activa no había empleado. Y la Audiencia Nacional, al enjuiciar la legalidad del acto, confirmó la regularización acudiendo precisamente a la figura de la simulación del artículo 16, que la Administración no había invocado en su liquidación.
Diego Fierro Rodríguez



Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.220